Dina
La Cour des comptes a relevé un déficit budgétaire de 2 210,17 milliards de FCFA au titre de l’exercice 2025, compensé par un excédent de trésorerie de 2 579,25 milliards, pour aboutir à un solde global positif de 369,07 milliards de FCFA. Mais derrière cet équilibre comptable, l’institution pointe des insuffisances dans les procédures budgétaires, la mobilisation des recettes et l’exécution de plusieurs projets publics.
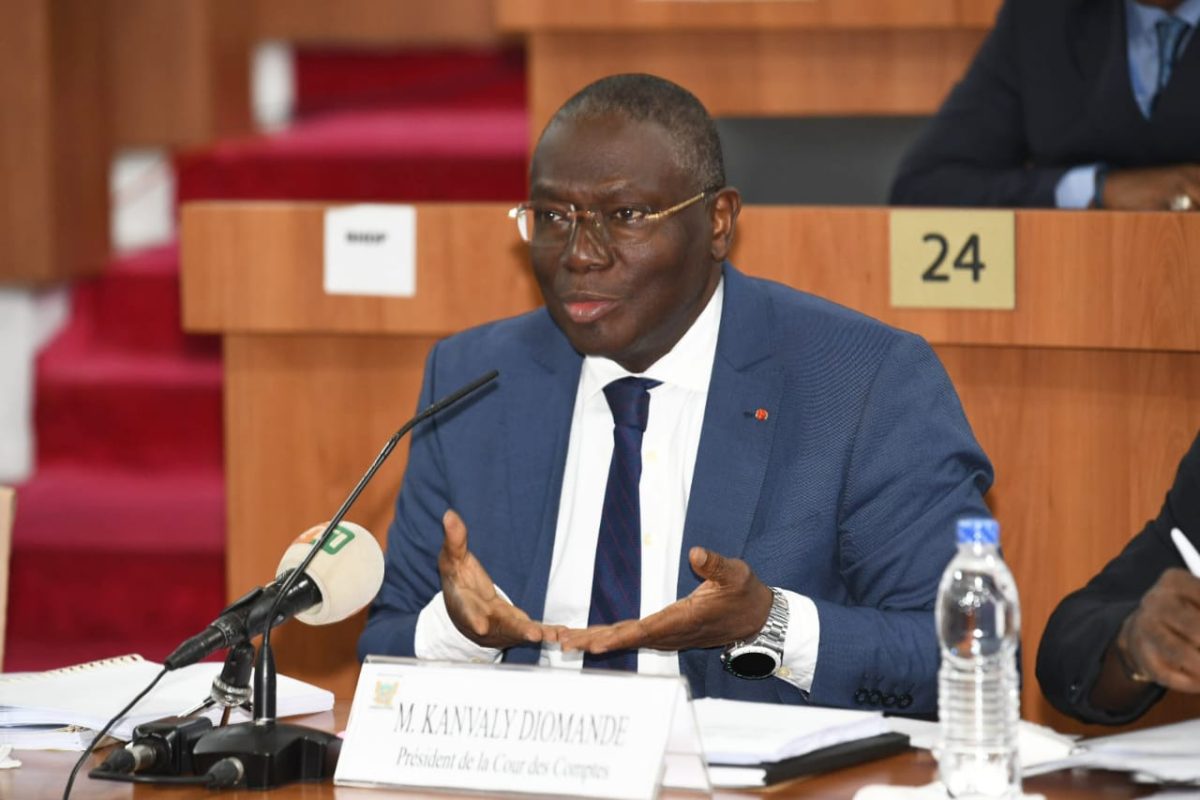
Le bilan de l’exécution du budget de l’État ivoirien en 2025 présente deux réalités : un solde global excédentaire et des faiblesses persistantes dans la gestion des finances publiques. C’est le principal enseignement du rapport présenté mercredi 28 octobre 2026 à Abidjan par le président de la Cour des comptes, Kanvaly Diomandé.
Avec un solde global positif de 369,07 milliards de FCFA, les comptes de l’exercice affichent un résultat excédentaire. Celui-ci résulte toutefois de la compensation du déficit budgétaire de 2 210,17 milliards de FCFA par un excédent de trésorerie de 2 579,25 milliards. Cette distinction est essentielle : le solde global positif ne signifie pas que les recettes budgétaires ont, à elles seules, couvert les dépenses de l’État.
Au-delà de ces indicateurs financiers, les observations de la Cour soulèvent une question centrale : celle de la qualité des procédures, de la fiabilité des prévisions et de la capacité de l’administration à traduire les ressources mobilisées en résultats concrets.
Des procédures budgétaires encore fragiles
Dans son rapport, la Cour des comptes relève plusieurs irrégularités dans la programmation et l’exécution du budget. Elle signale notamment des divergences entre les données relatives aux modifications budgétaires transmises par les ministères techniques et celles communiquées par le ministère chargé des Finances.
L’institution dénonce également le recours récurrent aux lettres d’avance pour modifier les crédits, ainsi que des modifications budgétaires intervenues après la clôture de l’exercice. À ces pratiques s’ajoutent l’absence de certains décrets de transfert de crédits et des insuffisances dans les prévisions de recettes.
Ces observations mettent en évidence des difficultés de coordination et de respect des procédures qui peuvent compliquer le suivi des autorisations budgétaires. Elles soulignent aussi l’importance de disposer de données cohérentes et de documents justificatifs permettant de retracer les décisions financières de l’État.
La Cour a par ailleurs relevé des difficultés dans le recouvrement de certaines recettes fiscales, liées notamment à la requalification de 122 recettes de services, ainsi qu’une contre-performance du droit unique de sortie sur le cacao. L’inexécution de certains projets financés sur ressources extérieures figure également parmi les insuffisances signalées.
L’institution a, en outre, constaté le non-respect des autorisations budgétaires relatives aux émissions de titres publics sur les marchés monétaires et financiers intérieurs. Elle a aussi relevé des lacunes dans les pièces justificatives de certaines créances de l’État sur des entreprises débitrices.
Une dette sous le plafond communautaire, mais en hausse
L’évolution de la dette publique constitue un autre point d’attention. Son encours est passé de 31 416 milliards de FCFA en 2024 à 33 159 milliards de FCFA à fin 2025, soit une augmentation de 1 743 milliards de FCFA.
Rapporté au produit intérieur brut (PIB), cet encours représente 57,8 %, un niveau inférieur au plafond communautaire de 70 % fixé par l’Union économique et monétaire ouest-africaine (UEMOA).
Le respect de ce seuil constitue un indicateur important, mais il ne suffit pas, à lui seul, à apprécier l’ensemble des risques liés à l’endettement. La progression de la dette rappelle notamment l’importance de la mobilisation des recettes, de la maîtrise des engagements publics et du suivi de l’utilisation des ressources empruntées.
L’enjeu est donc double : préserver le respect des critères communautaires tout en veillant à ce que les financements mobilisés contribuent effectivement aux objectifs de développement.
Des progrès dans les budgets-programmes, mais des résultats à consolider
Le tableau est plus favorable sur le terrain de la performance administrative. L’audit des budgets-programmes a porté sur 153 programmes, dont 34 relevant des comptes spéciaux du Trésor, répartis entre 33 sections budgétaires.
Selon les résultats présentés par la Cour, le taux global de réalisation des objectifs a atteint 80 % en 2025. Par ailleurs, 25 départements ministériels sur 33 ont enregistré un taux d’exécution budgétaire supérieur à 90 %.
Ces données témoignent d’une progression de la culture du résultat dans l’administration publique. Elles invitent néanmoins à distinguer le niveau de consommation des crédits de l’atteinte effective des objectifs : un budget exécuté à plus de 90 % ne garantit pas automatiquement que les effets attendus pour les populations ont été obtenus.
La Cour relève précisément des insuffisances dans la mobilisation des financements extérieurs, dont le taux global s’est limité à 50 %. Elle déplore également la faible présence des indicateurs d’impact, leur alignement insuffisant sur les Objectifs de développement durable (ODD) et la non-atteinte de certaines cibles sensibles au genre.
L’amélioration de la performance budgétaire dépend donc non seulement de l’exécution des dépenses, mais aussi de la capacité à mesurer leurs effets et à vérifier que les objectifs annoncés sont effectivement atteints.
Hydraulique, assainissement et énergie : des projets confrontés à des difficultés
Les audits sectoriels illustrent les conséquences concrètes de ces difficultés de mise en œuvre.
Au ministère de l’Hydraulique, de l’Assainissement et de la Salubrité (MINHAS), la Cour a relevé des défaillances dans la gouvernance des programmes et des insuffisances dans la réalisation de certains projets hydrauliques. Elle a notamment signalé la non-réalisation du projet d’alimentation en eau potable d’Abobo et des localités environnantes, ainsi que des difficultés dans la construction d’infrastructures modernes de gestion des déchets solides.
Au ministère des Mines, du Pétrole et de l’Énergie (MMPE), les observations portent notamment sur les retards dans la mise en place des centres régionaux de conduite du transport d’électricité à Abidjan, Bouaké et Man. La Cour a également relevé des difficultés concernant le projet BEST d’accès à l’électricité, des dysfonctionnements du réseau électrique, le déploiement des capacités de production et la faible contribution des énergies renouvelables au mix énergétique.
Ces constats mettent en lumière l’écart qui peut subsister entre les crédits mobilisés, les projets programmés et les réalisations attendues. Ils posent ainsi la question du suivi des investissements publics, de la coordination des intervenants et de la capacité à respecter les calendriers d’exécution.
Près de sept recommandations sur dix mises en œuvre
Le suivi des recommandations antérieures fournit un autre indicateur de la réponse apportée aux observations de la Cour. Sur 92 recommandations formulées, 62 ont été mises en œuvre, six partiellement exécutées et 24 n’ont pas été mises en œuvre.
Si la majorité des recommandations a donc été appliquée, les 24 restées sans suite montrent que certaines insuffisances persistent d’un exercice à l’autre. Le défi consiste désormais à transformer davantage les constats des contrôles en mesures correctives durables.
Malgré les réserves formulées, la Cour des comptes a estimé que les programmes de l’exercice 2025 avaient été globalement exécutés de manière satisfaisante, sous réserve de la prise en compte de ses observations. Elle a également déclaré la conformité entre les comptes des ordonnateurs et ceux des comptables publics au titre de la gestion 2025, sous réserve des erreurs et irrégularités susceptibles d’être relevées lors de l’apurement des comptes des comptables principaux de l’État.
Au terme de son examen, l’institution a recommandé au ministre de l’Économie, des Finances et du Budget de veiller au respect des autorisations budgétaires, d’adapter les prévisions aux capacités réelles de mobilisation des ressources, d’améliorer le rendement des recettes et de se conformer aux procédures de modification du budget.
Au-delà du solde global excédentaire, le principal enjeu demeure ainsi la consolidation de la discipline budgétaire et de la performance de l’action publique. La fiabilité des comptes, le recouvrement des recettes et l’achèvement des projets constituent autant de leviers pour renforcer la transparence de la gestion publique et rapprocher les résultats financiers des besoins des populations.
Lfl